⚡ L’essentiel
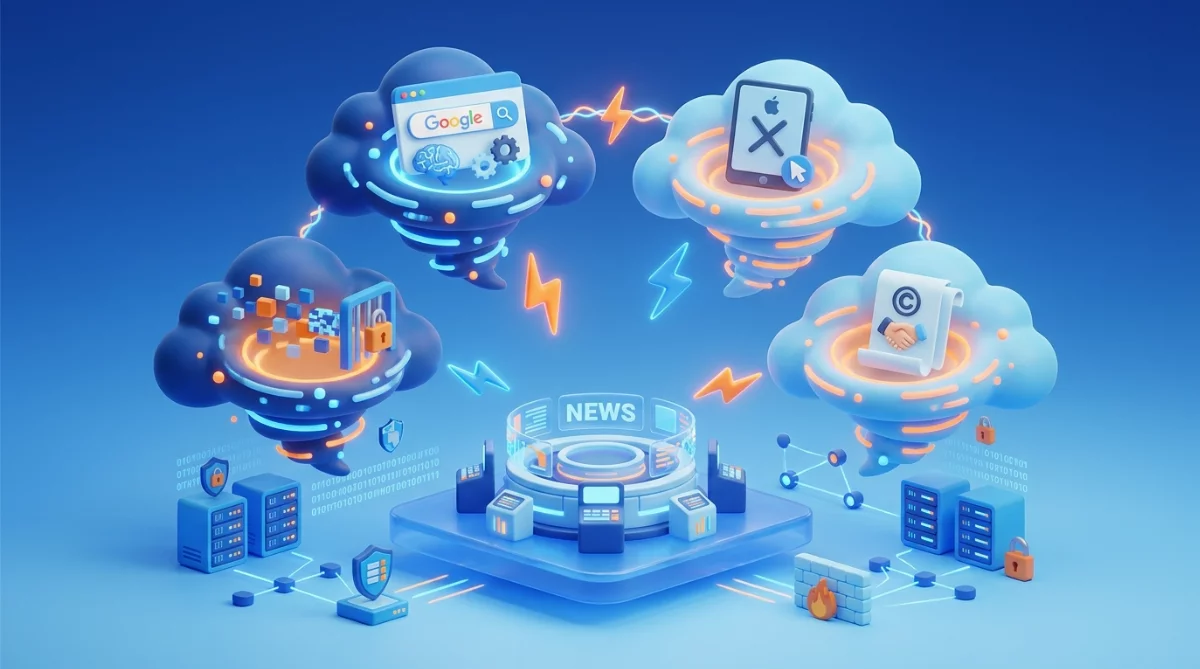
Quatre dossiers secouent simultanément l’édition et la pub digitale : les AI Overviews de Google qui captent le trafic, l’ATT d’Apple qui limite le ciblage, les nouvelles règles sur les pixels de suivi qui compliquent la mesure, et les droits voisins qui redistribuent la valeur. Cette convergence force une refonte complète des modèles économiques en quelques mois, avec des baisses de revenus publicitaires attendues de 20 à 40 % pour les éditeurs.
Une convergence inédite qui redessine le secteur
Le second semestre 2026 marque un tournant historique pour l’édition et la publicité digitale. Quatre dossiers majeurs, longtemps traités séparément, convergent désormais pour créer ce que les professionnels du secteur qualifient de « tempête parfaite ». Cette simultanéité n’est pas le fruit du hasard : elle résulte d’un cycle réglementaire où les lois votées entre 2020 et 2022 arrivent à maturité d’application en même temps.
Selon les analyses du secteur, cette convergence pourrait entraîner une baisse de 20 à 40 % des revenus publicitaires programmatiques pour les éditeurs, tout en redistribuant massivement la valeur au sein de l’écosystème. Les marges publicitaires des éditeurs, déjà sous pression, pourraient chuter de 30 à 50 % selon les estimations les plus pessimistes.
Premier dossier : les AI Overviews de Google sous le feu des critiques
Les AI Overviews (AIO) de Google, déployées progressivement depuis l’été 2026, génèrent automatiquement des résumés de réponses en haut des résultats de recherche grâce à l’intelligence artificielle. L’utilisateur obtient sa réponse sans avoir besoin de cliquer sur les sites sources. Une fonctionnalité similaire, baptisée AI Mode, propose une interface conversationnelle complète.
Le problème ? Ces innovations court-circuitent les éditeurs de contenu. Selon Brief IA, qui a analysé 200 scénarios transactionnels couvrant 12 secteurs en France, le déclenchement des Overviews reste pour l’instant limité sur les requêtes commerciales. Mais les éditeurs redoutent une généralisation qui pourrait leur faire perdre 15 à 30 % de leur trafic organique.
Les contestations montent, portées par des coalitions d’éditeurs qui dénoncent une captation de valeur sans rémunération. Le débat dépasse la simple question technique : il interroge l’avenir même du modèle économique de l’information en ligne, financé depuis 25 ans par la publicité liée au trafic.
Deuxième dossier : l’ATT d’Apple continue de bouleverser le ciblage
L’App Tracking Transparency (ATT), imposée par Apple depuis iOS 14.5, oblige les applications à demander explicitement la permission avant de suivre l’activité des utilisateurs à des fins publicitaires. Résultat : 96 % des utilisateurs iOS refusent désormais d’être suivis, selon les données du secteur.
Cette restriction technique a déjà profondément transformé le marché publicitaire mobile. Meta a ainsi perdu plusieurs milliards de dollars de revenus publicitaires dans les trimestres suivant le déploiement d’ATT. Les annonceurs, privés de données comportementales précises, voient l’efficacité de leurs campagnes iOS chuter drastiquement.
Mais l’ATT n’est pas qu’une mesure de protection de la vie privée. Plusieurs observateurs, dont des régulateurs européens, y voient aussi une stratégie anticoncurrentielle : en détruisant le modèle publicitaire de Meta et Google sur iOS, Apple pousse les développeurs vers les achats in-app (dont il prélève 30 %) et vers Apple Search Ads, sa propre régie publicitaire… non soumise à ATT. La CNIL et d’autres autorités commencent à examiner cette asymétrie de plus près.
Troisième dossier : les pixels de suivi dans le viseur des régulateurs
Les pixels de suivi, ces petits morceaux de code invisibles placés sur les sites web pour suivre le comportement des visiteurs, font l’objet d’un durcissement réglementaire en Europe. La CNIL française et le Garante italien ont récemment publié des lignes directrices strictes : dans de nombreux cas, le tracking par pixels nécessite désormais un consentement explicite préalable.
Cette évolution complique considérablement la mesure publicitaire. Le « Meta Pixel », qui permettait à Facebook de savoir qu’un utilisateur avait visité un site e-commerce pour ensuite lui montrer des publicités ciblées, devient beaucoup plus difficile à déployer légalement. Les taux de consentement restent faibles, souvent inférieurs à 30 % en Europe.
Les équipes marketing doivent migrer vers des solutions alternatives : mesure côté serveur, modélisation statistique, « clean rooms » permettant l’analyse de données agrégées sans partage d’informations individuelles. Ces technologies « privacy-first » sont plus complexes et moins précises que le tracking traditionnel, mais deviennent incontournables pour rester en conformité.
Quatrième dossier : les droits voisins, entre espoir et désillusion
Les droits voisins, qui permettent aux éditeurs de presse d’être rémunérés lorsque leurs contenus sont utilisés ou affichés par les grandes plateformes numériques, constituent le quatrième dossier chaud. Après des années de négociations tendues, des accords commencent à être signés entre éditeurs et plateformes, notamment Google.
En Côte d’Ivoire, le BURIDA a récemment mis en répartition 795 millions de FCFA au titre des droits d’auteur et droits voisins, soit une hausse de 124,6 % par rapport à l’année précédente. En France et en Europe, les montants négociés restent confidentiels, mais les premières estimations suggèrent qu’ils sont très en-deçà des attentes initiales des éditeurs.
Paradoxalement, certains analystes estiment que les droits voisins pourraient accélérer le déclin des éditeurs plutôt que les sauver. En obtenant une rémunération pour les extraits affichés par Google, les éditeurs légitiment le droit de la plateforme à afficher ces extraits, réduisant encore plus l’incitation au clic. C’est un « deal faustien » : de l’argent aujourd’hui contre du trafic – et donc des revenus publicitaires – demain.
Les gagnants et perdants de cette transformation
Dans ce bouleversement, tous les acteurs ne sont pas logés à la même enseigne. Amazon émerge comme le grand gagnant discret : son modèle de « retail media » (publicité sur sa plateforme e-commerce) est immunisé contre ATT (données first-party), les restrictions sur les pixels (environnement fermé), l’IA (l’intention d’achat est explicite), et les droits voisins (pas de contenu éditorial). Amazon Ads croît de 25 % par an pendant que le reste du marché stagne.
À l’inverse, les acteurs de l’AdTech traditionnelle – SSPs, DMPs, réseaux publicitaires mobiles – voient leur proposition de valeur s’effondrer. Une vague de consolidation est attendue, avec 40 à 50 % des acteurs qui pourraient disparaître d’ici 2028 selon les analystes du secteur.
Les éditeurs se retrouvent dans une position intermédiaire inconfortable : ils perdent du trafic (AIO), des revenus publicitaires (ATT, pixels) et doivent investir massivement dans de nouvelles technologies, tout en recevant des compensations (droits voisins) insuffisantes pour combler le manque à gagner. Seuls les éditeurs premium avec des audiences engagées et des modèles hybrides (abonnements + publicité + diversification) semblent en mesure de traverser cette tempête.
Quelles stratégies d’adaptation pour les acteurs ?
Face à cette transformation, les professionnels du secteur doivent repenser en profondeur leur approche. Plusieurs pistes émergent :
Pour les éditeurs : diversifier urgemment les sources de revenus au-delà de la publicité programmatique. Abonnements, commerce, événements, contenus sponsorisés directs, services premium… Le New York Times, The Information ou Axios montrent qu’un modèle hybride peut fonctionner. Investir dans l’audience directe (newsletters, applications, communautés) pour réduire la dépendance aux intermédiaires devient vital.
Pour les annonceurs : accepter que le ciblage ultra-précis appartient au passé et réapprendre à valoriser le contexte, la qualité de l’environnement publicitaire et la mesure incrémentale plutôt que l’attribution au dernier clic. Le retour de la publicité contextuelle, qui cible en fonction du contenu consulté plutôt que du profil comportemental, s’accélère.
Pour les AdTechs : pivoter vers des technologies « privacy-first » – mesure côté serveur, modélisation statistique, clean rooms – ou vers des segments moins impactés comme le retail media. Les pure-players du tracking comportemental doivent se réinventer ou disparaître.
Les questions encore ouvertes
Malgré l’ampleur des transformations en cours, de nombreuses incertitudes demeurent. Les droits voisins généreront-ils des montants suffisants pour compenser les pertes publicitaires des éditeurs ? Les premiers retours suggèrent que non, mais les négociations continuent.
Google sera-t-il contraint par les régulateurs ou la justice de modifier ses AI Overviews ? Plusieurs procédures sont en cours, mais les décisions prendront des mois, voire des années. Apple ira-t-il encore plus loin dans les restrictions, par exemple en bloquant totalement les pixels tiers dans Safari et iOS ? Les signaux techniques suggèrent que c’est une possibilité sérieuse.
Plus fondamentalement, la vraie disruption n’est peut-être pas l’IA qui résume le contenu, mais l’IA qui va bientôt le générer entièrement. Pourquoi Google paierait-il des droits voisins s’il peut faire écrire les articles par son IA ? Cette question, encore peu débattue publiquement, pourrait définir la prochaine bataille, celle de 2027-2028.
Conclusion : une fenêtre stratégique de 18 mois
L’instabilité actuelle n’est pas permanente. D’ici 2028, un nouvel équilibre – même imparfait – sera établi. Les acteurs qui survivent à cette période de transition de 18 à 24 mois seront positionnés pour une décennie. C’est une fenêtre stratégique critique.
Pour les éditeurs et les professionnels de la publicité digitale, l’urgence n’est plus à l’observation mais à l’action. Auditer sa dépendance au trafic Google et aux revenus programmatiques iOS, migrer vers des solutions de mesure conformes, diversifier ses sources de revenus, rejoindre des coalitions sectorielles pour peser dans les négociations : autant de chantiers à lancer sans délai.
La question qui restera ouverte : dans ce nouvel équilibre, y aura-t-il encore de la place pour un internet diversifié, avec une pluralité d’éditeurs indépendants ? Ou assistons-nous à la consolidation définitive autour de quelques écosystèmes fermés contrôlés par les géants technologiques ? La réponse dépendra autant des choix stratégiques des acteurs que de la capacité des régulateurs à imposer un cadre préservant la concurrence et le pluralisme.
Sources et references
- Mon voisin a installé une caméra qui filme mon jardin : en a-t-il le droit ? – lemagdelaconso.ouest-france.fr (source fiable)
- Everyone spent years preparing for a world without cookies. – linkedin.com (source fiable)
- KNK mise sur l’expertise métier pour transformer les processus des éditeurs – actualitte.com (source fiable)
- ATT. Definition & Meaning | Dictionary.com – dictionary.com (source fiable)
- Pourquoi les marketeurs repensent leur stack martech – okoone.com (source fiable)
- L’IA redéfinit le droit et la publicité numérique | TECH ACTU – techactu.eu (source fiable)