⚡ L’essentiel
Des agents IA personnels négocient automatiquement les factures et abonnements pour les consommateurs américains, éliminant l’inertie client dont profitaient télécoms et assureurs. Ce bouleversement technologique pourrait faire économiser des centaines d’euros par an aux utilisateurs, mais menace des milliards de revenus d’entreprises. L’arrivée en Europe soulève des questions de protection des données et pourrait déclencher une guerre algorithmique entre IA de négociation et IA d’entreprise.
Un assistant qui négocie pendant que vous dormez
Imaginez un conseiller financier qui travaille 24h/24, épluche méticuleusement chaque ligne de vos relevés bancaires, repère l’abonnement Netflix que vous payez en double, ce forfait salle de sport que vous n’utilisez plus depuis six mois, ou cette assurance auto dont le tarif a discrètement augmenté. Puis, sans que vous ayez à décrocher le téléphone, il contacte chaque entreprise et négocie âprement une réduction ou une résiliation. Ce scénario n’est plus de la science-fiction : il se déroule actuellement aux États-Unis.
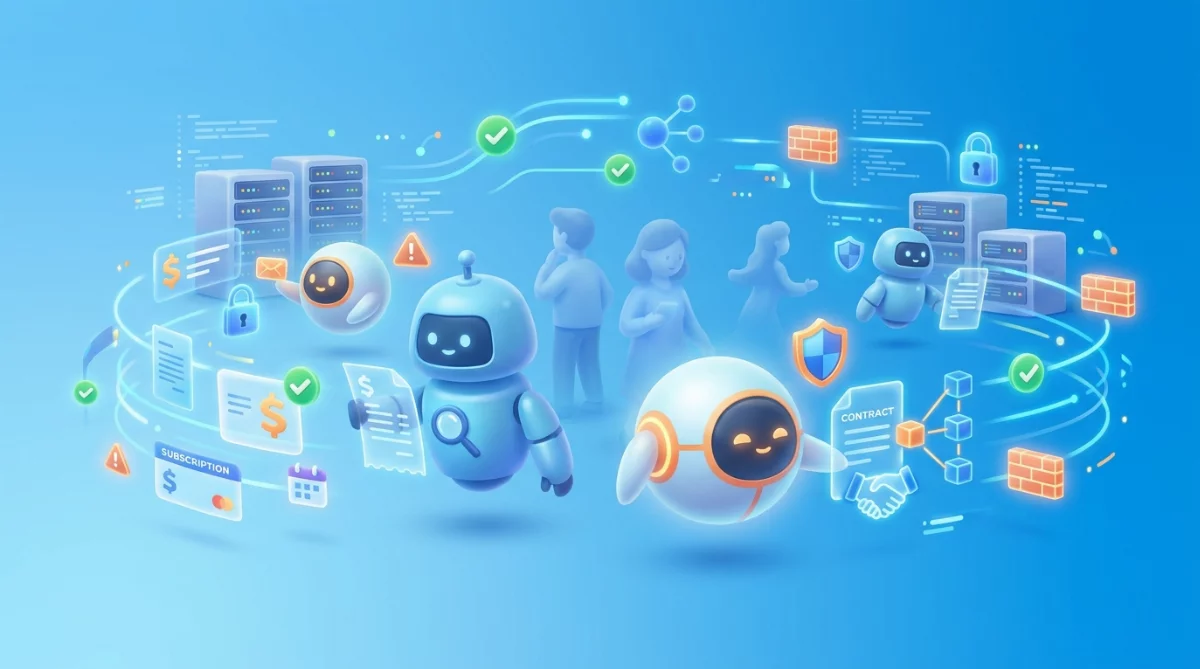
Des agents IA personnels, programmes informatiques autonomes capables d’agir au nom de leurs utilisateurs, bouleversent silencieusement le rapport de force entre consommateurs et entreprises. Selon les données du marché américain, les ménages dépensent en moyenne 273 dollars par mois en abonnements divers, dont une partie significative correspond à des services oubliés ou sous-utilisés. Ces agents IA transforment cette inefficience en opportunité d’économies.
La fin d’un modèle économique basé sur l’oubli
Pour comprendre l’ampleur du bouleversement, il faut saisir sur quoi reposait une partie importante des revenus de la « subscription economy » – cette économie de l’abonnement qui a explosé ces dix dernières années. Les entreprises de télécommunications, d’assurance, de streaming et de SaaS ont bâti leur rentabilité sur un phénomène bien documenté : l’inertie client.
Cette passivité consommateur n’est pas un hasard. Les économistes comportementaux, dont les travaux de Richard Thaler ont été récompensés par un prix Nobel, ont démontré que les humains procrastinent naturellement sur les décisions financières fastidieuses. Résultat : nous continuons à payer 40 euros par mois pour un forfait mobile alors qu’une offre équivalente existe à 15 euros ailleurs, simplement parce que changer demande un effort.
Cette « subvention cachée » des consommateurs passifs vers les entreprises représente, selon plusieurs analyses sectorielles, des milliards d’euros de revenus. Les agents IA éliminent systématiquement cette source de profit en supprimant la friction psychologique de la négociation.
Comment fonctionnent ces négociateurs algorithmiques
Le mécanisme est d’une redoutable efficacité. L’utilisateur autorise l’agent IA à accéder à ses relevés bancaires – une étape qui, en Europe, devra respecter le cadre strict du RGPD et de la directive DSP2 sur l’open banking. L’algorithme analyse ensuite systématiquement chaque transaction récurrente.
Il détecte les doublons (deux abonnements au même service), les augmentations tarifaires non remarquées, les services sous-utilisés ou les offres devenues non compétitives. Puis vient l’étape cruciale : la négociation. L’IA contacte directement le service client de l’entreprise concernée, par chat, email ou téléphone, et argumente méthodiquement pour obtenir une réduction, un changement d’offre ou une résiliation.
Contrairement à un humain qui abandonne après 20 minutes d’attente ou se laisse convaincre par un conseiller habile, l’agent IA est infatigable. Il peut relancer indéfiniment, tester différentes formulations, exploiter les moments de faible affluence. Et surtout, il apprend : chaque négociation réussie enrichit sa base de données sur les arguments efficaces et les marges de manœuvre de chaque entreprise.
La perspective d’une guerre algorithmique
La riposte des entreprises ne se fait pas attendre. Plusieurs opérateurs télécoms et assureurs développent leurs propres IA de service client, spécifiquement entraînées pour contrer les agents de négociation. En France, où ces services pourraient bientôt débarquer, on anticipe déjà des scénarios de « négociation IA-à-IA » : deux algorithmes échangeant des arguments à haute fréquence, sans intervention humaine.
Cette perspective n’est pas sans rappeler le trading algorithmique haute fréquence qui a transformé les marchés financiers. Dans ce domaine, les échanges entre machines sont devenus si rapides et complexes qu’ils ont parfois provoqué des « flash crashes » – des effondrements brutaux et temporaires des cours. Les régulateurs ont dû intervenir pour encadrer ces pratiques.
Faudra-t-il une régulation similaire pour la négociation automatisée ? La question se pose d’autant plus que les enjeux dépassent la simple optimisation tarifaire. Que se passe-t-il si une IA résilie par erreur une assurance essentielle ? Qui est juridiquement responsable : l’utilisateur, l’entreprise qui fournit l’agent IA, ou l’algorithme lui-même ?
Le défi réglementaire européen
L’arrivée de ces services en Europe se heurte à un cadre juridique autrement plus strict qu’aux États-Unis. Le RGPD impose un consentement explicite et éclairé pour tout accès aux données bancaires. Les entreprises proposant ces agents IA devront démontrer des garanties de sécurité maximales et une transparence totale sur l’utilisation des informations.
La directive DSP2 sur les services de paiement a certes ouvert la voie à l’open banking, permettant à des tiers agréés d’accéder aux comptes bancaires avec l’accord du client. Mais l’utilisation de ces données pour de la négociation automatisée constitue un cas d’usage nouveau, qui pourrait nécessiter des clarifications réglementaires.
Certains experts anticipent que les banques elles-mêmes pourraient intégrer ces fonctionnalités directement dans leurs applications, se positionnant comme « concierges financiers » de leurs clients. Cette stratégie présenterait l’avantage de garder les données sensibles dans un écosystème déjà régulé et de créer une nouvelle source de revenus pour les établissements bancaires.
Un rééquilibrage qui pourrait profiter aux plus transparents
Paradoxalement, cette révolution technologique pourrait bénéficier aux entreprises les plus honnêtes. Si négocier devient automatique et sans friction pour tous les consommateurs, les stratégies de pricing opaques et les augmentations discrètes deviennent contre-productives. Les entreprises qui proposent d’emblée des tarifs compétitifs et transparents éliminent le coût et le risque de la négociation.
Cette dynamique pourrait accélérer une transformation déjà en cours vers plus de transparence tarifaire. Plusieurs opérateurs télécoms ont récemment simplifié leurs grilles tarifaires et certains assureurs expérimentent des modèles « prix unique » sans négociation possible. Ces stratégies, initialement motivées par la simplification opérationnelle, pourraient devenir un avantage compétitif face aux agents IA.
Pour les consommateurs, l’impact pourrait être double : des économies immédiates grâce à la négociation automatisée, puis une baisse généralisée des tarifs si les entreprises adoptent des prix plus agressifs dès le départ pour éviter la renégociation systématique.
Les zones d’ombre à surveiller
Plusieurs incertitudes demeurent. L’efficacité réelle de ces agents reste à démontrer à grande échelle : quel est le taux de succès des négociations ? Les économies moyennes réalisées justifient-elles le risque de confier ses données bancaires ? Les premiers retours d’expérience américains sont encourageants, mais le marché européen, plus régulé, pourrait présenter des résultats différents.
La question de la fracture numérique se pose également. Si ces outils se démocratisent, ils pourraient créer une nouvelle inégalité entre consommateurs équipés, qui bénéficient systématiquement des meilleurs tarifs, et consommateurs non équipés, qui subventionneraient indirectement les premiers. Les associations de consommateurs devront être vigilantes sur ce point.
Enfin, l’impact sur l’emploi dans les centres de relation client et les services de rétention mérite attention. Si les négociations deviennent majoritairement automatisées, des milliers de postes pourraient être menacés, ajoutant une dimension sociale à cette transformation technologique.
Vers une nouvelle normalité
Au-delà du buzz technologique, ces agents IA révèlent une vérité inconfortable : une partie significative des revenus de nombreuses entreprises reposait sur l’inefficacité et la passivité des consommateurs. Cette « taxe sur l’oubli » représentait une redistribution silencieuse de richesse, des clients distraits vers les actionnaires.
L’automatisation de la vigilance financière pourrait redistribuer plusieurs milliards de pouvoir d’achat, sans intervention réglementaire ni politique publique, simplement par l’effet de la technologie. C’est une forme de régulation par l’algorithme qui pose des questions philosophiques sur le rôle de l’État dans la protection des consommateurs.
Les prochains mois seront décisifs. L’arrivée des premiers services en France, les réactions des entreprises concernées, les clarifications réglementaires et surtout le taux d’adoption réel détermineront si nous assistons à une niche pour technophiles ou à une transformation profonde de la relation commerciale.
Une chose est certaine : l’ère où les entreprises pouvaient compter sur l’inertie de leurs clients comme source de revenus pérenne touche peut-être à sa fin. Bienvenue dans l’économie de la vigilance algorithmique permanente.