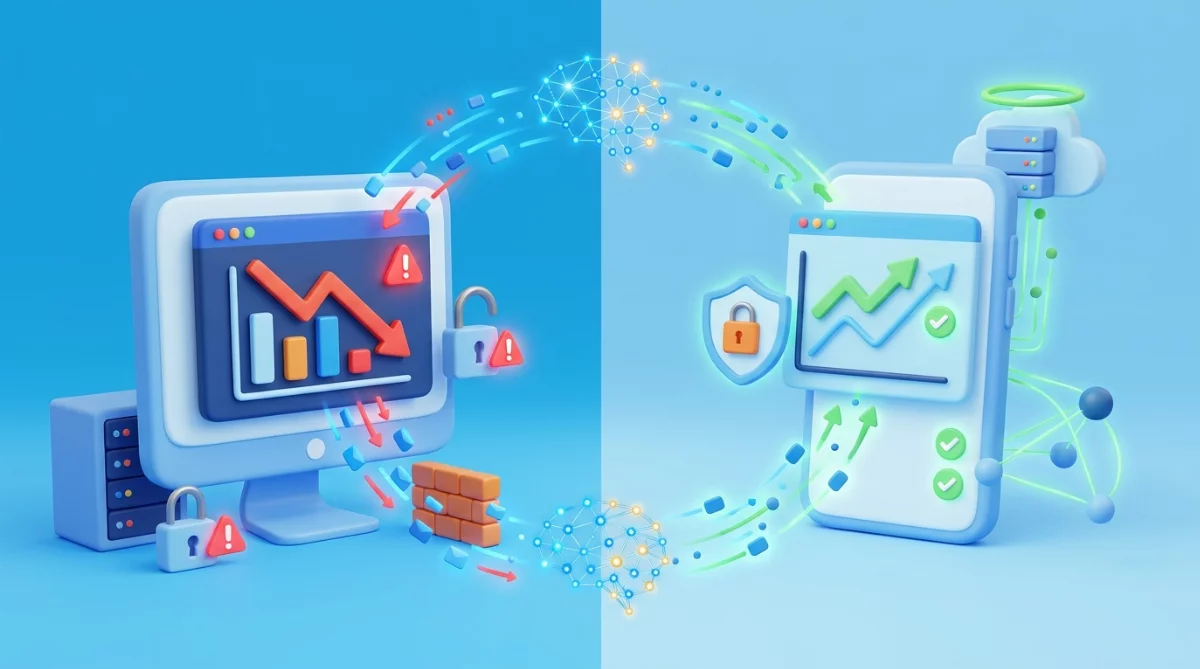
Les sites d’information français enregistrent une chute de 25% de leur trafic depuis l’arrivée des résumés IA de Google, qui affichent des réponses directes sans nécessiter de clic. Les applications mobiles des mêmes éditeurs sont beaucoup moins touchées, révélant un refuge stratégique face à la « zero-click search ». Cette disruption menace le modèle économique publicitaire qui finance le journalisme depuis 25 ans.
IA de Google : les sites d’info perdent 25% de trafic, les apps résistent
L’impact redouté se confirme en chiffres. Selon l’ACPM, les sites d’information français ont perdu près d’un quart de leurs visites en un an, deux mois après le déploiement des résumés IA de Google. Leurs applications mobiles, elles, résistent bien mieux. Une bifurcation stratégique qui redessine l’économie des médias en ligne.
Le choc des chiffres : -25% en deux mois
La mesure vient de tomber et elle fait l’effet d’une bombe dans le secteur des médias. L’ACPM (Alliance pour les Chiffres de la Presse et des Médias), organisme de référence pour la mesure d’audience en France, a quantifié pour la première fois l’impact des résumés IA de Google sur le trafic des sites d’information : près de 25% de visites en moins sur un an.
Cette chute vertigineuse intervient deux mois seulement après le déploiement en France des « AI Overviews », ces synthèses générées automatiquement par l’intelligence artificielle de Google et affichées directement dans les résultats de recherche. Concrètement, lorsqu’un utilisateur cherche une information, il obtient désormais une réponse immédiate sans avoir besoin de cliquer vers les sites sources.
Le phénomène n’est pas uniforme : tandis que les sites web s’effondrent, les applications mobiles des mêmes éditeurs limitent considérablement la casse. Cette divergence révèle une transformation profonde des usages et ouvre une voie de survie pour les médias en ligne.
La « zero-click search » : quand l’IA court-circuite le clic
Pour comprendre ce séisme, il faut saisir le mécanisme en jeu. Depuis 25 ans, les éditeurs de presse en ligne ont construit leur modèle économique sur un principe simple : être bien référencé sur Google pour capter du trafic, puis monétiser ce trafic via la publicité. Chaque visiteur vaut de l’argent.
Les résumés IA de Google cassent cette mécanique. L’intelligence artificielle agrège le contenu de plusieurs sources, génère une synthèse et l’affiche directement sur la page de résultats. L’utilisateur obtient sa réponse sans quitter Google. C’est ce qu’on appelle la « zero-click search » : une recherche sans clic.
Selon les données disponibles, ce phénomène touche particulièrement les requêtes informationnelles (« quels sont les symptômes de la grippe ? », « comment contester une amende ? »), qui représentent une part significative du trafic des sites d’actualité et de service. Paradoxalement, ces visites sont souvent les plus qualifiées et donc les plus monétisables.
Pourquoi les applications mobiles résistent
La résilience des applications mobiles face à l’hémorragie du web n’est pas un hasard technique, mais comportemental. Une application installée sur smartphone crée une relation directe entre le média et son lecteur, indépendante de Google.
Quand un utilisateur ouvre l’application Le Monde, Le Figaro ou Mediapart chaque matin, c’est une démarche intentionnelle, une habitude. Il ne passe pas par la recherche Google, donc il n’est pas exposé aux résumés IA qui court-circuitent le clic. L’application devient une « destination » plutôt qu’une « découverte ».
Cette dynamique favorise structurellement les grandes marques médias, capables d’investir dans des applications performantes et de construire une fidélité d’audience. À l’inverse, les sites de niche ou les médias régionaux, qui dépendaient fortement du trafic de recherche pour être découverts, se retrouvent dans une situation critique.
Les applications offrent aussi des leviers de réengagement (notifications push, personnalisation) et de monétisation (abonnements in-app, publicité premium) que le web ouvert ne permet plus dans les mêmes conditions.
Un modèle économique à réinventer d’urgence
La perte de 25% du trafic ne signifie pas mécaniquement -25% de revenus. Elle pourrait être pire. Les visites perdues sont probablement celles à plus forte valeur ajoutée : des utilisateurs avec une intention précise, susceptibles de cliquer sur de la publicité ou de s’abonner.
Pour les éditeurs dont 70 à 80% des revenus proviennent de la publicité programmatique (vendue au volume d’impressions), l’équation devient intenable. Moins de visiteurs = moins d’inventaire publicitaire = moins de revenus = moins de moyens pour produire du contenu de qualité = cercle vicieux.
Les stratégies d’adaptation se dessinent déjà :
- Investissement massif dans les applications mobiles, devenues un canal de survie plutôt qu’un complément
- Accélération de la transition vers l’abonnement, sur le modèle du New York Times (8 millions d’abonnés numériques)
- Diversification des revenus : événements, formations, podcasts, newsletters premium
- Création de contenu « non-résumable » par l’IA : enquêtes approfondies, analyses exclusives, données propriétaires
- Négociations pour être rémunéré par Google et les autres IA, via le droit voisin européen
Mais toutes ces stratégies demandent du temps et des investissements que les médias les plus fragiles n’ont pas.
Google face à ses contradictions
Google se trouve dans une position paradoxale. En améliorant l’expérience utilisateur avec ses résumés IA, le géant de Mountain View détruit l’écosystème de contenus dont son IA a besoin pour fonctionner. C’est le paradoxe du parasite qui tue son hôte.
Si les sites d’information ferment faute de revenus, d’où l’IA tirera-t-elle ses sources demain ? La qualité des résumés pourrait se dégrader progressivement, créant un cercle vicieux. Google l’a compris et multiplie les initiatives pour « partager la valeur » : citations des sources, liens vers les sites, négociations dans le cadre du droit voisin.
Mais selon les éditeurs, être cité ne suffit pas. Les données montrent que même lorsque l’IA mentionne une source, le taux de clic reste dérisoire comparé à un lien traditionnel en première position. La citation devient une vitrine sans client.
Les régulateurs européens observent attentivement. Dans le cadre du Digital Markets Act, Google est désigné comme « gatekeeper » (contrôleur d’accès) et pourrait être contraint à modifier ses pratiques ou à rémunérer substantiellement les éditeurs. Mais le calendrier réglementaire est incertain, et les médias perdent du chiffre d’affaires maintenant.
Vers une fracture informationnelle ?
Au-delà des enjeux économiques, cette transformation pose des questions démocratiques. Si seuls les grands médias nationaux avec applications performantes et bases d’abonnés solides survivent, que devient l’information locale et régionale ? Qui financera les enquêtes d’investigation coûteuses ?
On pourrait voir émerger une fracture à deux vitesses : d’un côté, une information premium (payante, de qualité, approfondie) accessible via abonnements et applications ; de l’autre, une information de masse (gratuite, superficielle, générée ou résumée par l’IA) pour ceux qui ne peuvent ou ne veulent pas payer.
Cette perspective inquiète les observateurs de la démocratie. Un journalisme de qualité accessible à tous est considéré comme un bien public essentiel. Sa marchandisation accrue pourrait créer des « déserts informationnels » dans certains territoires ou populations.
Les prochains mois seront décisifs
Le chiffre de 25% mesuré après deux mois pourrait n’être qu’un début. Certains analystes anticipent une accélération vers 30-35% d’ici fin 2026, à mesure que Google étend ses résumés IA à davantage de types de requêtes.
Plusieurs scénarios se dessinent pour 2027 :
Scénario régulation forte : L’Union européenne contraint Google à rémunérer substantiellement les éditeurs ou à limiter les résumés IA. Le secteur se stabilise mais à un niveau d’activité inférieur.
Scénario adaptation réussie : Les éditeurs qui ont investi dans applications et abonnements survivent, les autres disparaissent. Consolidation autour de 5-10 grands groupes nationaux.
Scénario effondrement : Sans régulation ni adaptation rapide, 30 à 40% des médias en ligne ferment. Rachats à bas prix, concentration accrue, appauvrissement de l’écosystème.
Scénario nouvelle donne : Émergence d’alternatives européennes (moteurs de recherche éthiques, IA open-source) qui redistribuent mieux la valeur aux créateurs de contenu.
Une chose est certaine : les solutions qui ont fonctionné pour la transition papier→numérique ne fonctionneront pas pour la transition numérique→IA. La vitesse de disruption est 10 fois plus rapide. Les médias ont quelques mois, pas une décennie, pour réinventer leur modèle.
Conclusion : la fin du web ouvert ?
Cette crise marque peut-être la fin d’une époque : celle du web ouvert où l’information circulait librement via des liens hypertextes. On assiste à un retour paradoxal aux jardins clos : des applications fermées, des abonnements multiples, des écosystèmes propriétaires.
L’IA générative, présentée comme un progrès pour l’accès à l’information, pourrait ironiquement contribuer à la fragmenter et à la marchandiser davantage. La question n’est plus de savoir si le modèle va changer, mais qui contrôlera le nouveau modèle : les plateformes tech, les régulateurs, ou les créateurs de contenu eux-mêmes ?
Pour les médias, l’urgence est existentielle. Pour les citoyens, l’enjeu est démocratique. Et pour Google, le défi est de prouver qu’innovation technologique et écosystème informationnel sain peuvent coexister.